平稳时间序列是时间序列中一类重要的时间序列,对于该时间序列,有一套非常成熟的平稳序列建模方法。对于非平稳序列,可以通过差分、提取确定性成分等方法,将其转化成平稳序列,再运用平稳序列建模方法进行建模。
在实际操作中,由于样本数据的匮乏,要根据样本数据要找到生成样本的真实随机过程基本是不太可能的。理论研究表明,任意平稳时间序列都可以由ARMA过程(包括AR过程、MA过程和混合过程)近似表示,并且通过ARMA模型可以对序列作出比较精确的预测 Box-Jenkins 建模方法是关于如何分析平稳时间序列、建立ARMA模型以及进行预测的方法,它也是目前比较流行的一种建模方法。建模过程基本可以分为如下3步。
1)模型识别:考察时间序列特征,进行模型识别,辨识出有价值且参数简约的模型子类,如AR(3)、ARMA(2,2)等。
2)参数估计和诊断检验:对已辨识出的模型子类进行数据拟合和参数估计,在恰当的条件下,有效地运用样本数据对模型参数进行推断和估计,并对模型进行诊断检验,通过检验拟合模型与数据的关系来揭示模型的不当之处,从而对模型进行改进。模型识别、参数估计和诊断检验是不断循环和改进的过程,通过该过程来找到合适的模型表达式。
3)预测:利用拟合好的时间序列模型来推断序列其他的统计性质或预测序列将来的发展通常要求,用来建模的观测值的个数至少有50个,最好是100个或更多。当无法获得50个或者更多的历史观测时,例如进行某种新产品的需求预测时,可以使用经验或者类似产品的历史需求信息得到一个初始模型;当获得更多的数据时,这个模型可以随时被更新。
在进行建模时,应使用包含尽可能少的参数的模型,以获得数学上的充分表达。这就是参数使用的简约性原则,该原则在实际应用中是非常重要的。如果模型不恰当,或参数使用冗余,将会使预测出现严重问题。因此,在选择模型时,谨慎和反复试探是非常必要的,这也是一个不断改进、修正错误和试验的过程。
广义的Box-Jenkins建模方法也可以建立带趋势和季节因素的时间序列,并且可以根据需要在模型中添加其他输入变量。
下次另选时间,我们将会从数据准备、平稳性和白噪声检验、模型识别、参数估计和诊断检验、预测等方面讲解
下图为SAS Forecast Server 的用户界面
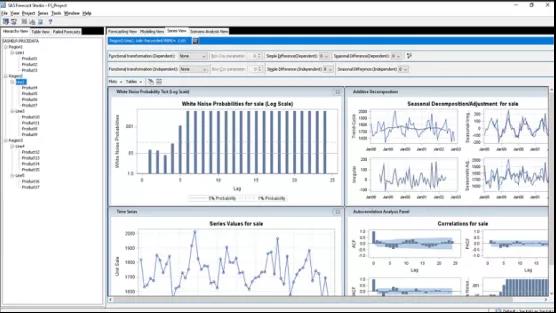
图1:SAS Forecast Server 的用户界面


关于作者